

Câu chuyện của một thế hệ mới
BNPL (Mua trước, trả sau) và cho vay P2P đang thay đổi cách người trẻ Việt Nam tiếp cận tín dụng. Hãy hình dung: bạn 24 tuổi, vừa tốt nghiệp đại học và cần một chiếc laptop giá 20 triệu đồng để bắt đầu công việc freelance. Mỗi tháng bạn có thể dành ra 4 triệu đồng, nhưng không thể trả hết một lần. Bạn không muốn làm hồ sơ vay ngân hàng phức tạp, ngại hỏi tiền gia đình, còn thẻ tín dụng truyền thống thì lãi suất không phù hợp với hoàn cảnh của bạn.
Giải pháp? → BNPL – Mua trước, trả sau
Đây chính là nhu cầu của hàng triệu người tiêu dùng trẻ Việt Nam, và cũng là lý do BNPL trở thành làn sóng fintech mạnh mẽ nhất giai đoạn 2025–2026.
Nội dung bài viết
BNPL là gì? Công nghệ BNPL hoạt động như thế nào?
BNPL (Buy Now, Pay Later – Mua trước, trả sau) là sản phẩm tín dụng tiêu dùng ngắn hạn, cho phép người mua:
- ✅ Nhận sản phẩm hoặc dịch vụ ngay lập tức
- ✅ Chia nhỏ khoản thanh toán thành các kỳ trả góp linh hoạt (thường là 3, 6 hoặc 12 tháng)
- ✅ Được phê duyệt chỉ trong vài phút nhờ hệ thống ra quyết định bằng AI
- ✅ Không cần tài sản đảm bảo hay lịch sử tín dụng dày
Quy trình BNPL từ đầu đến cuối
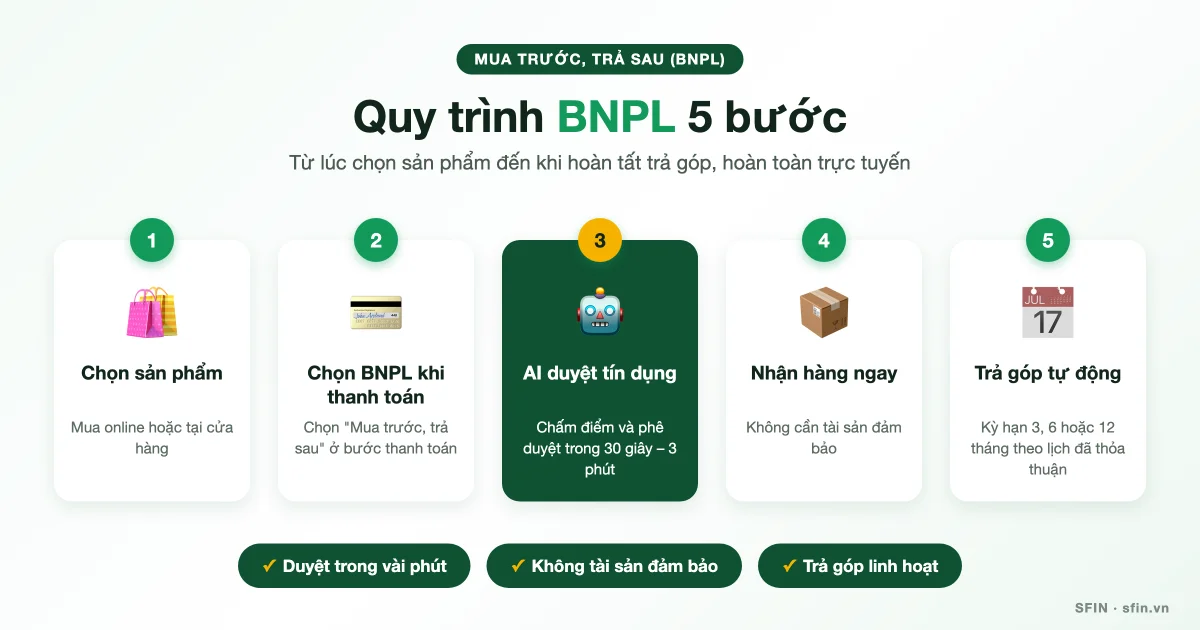
Hành trình 5 bước liền mạch từ lúc chọn sản phẩm đến khi hoàn tất trả góp
Bước 1: Khách hàng chọn sản phẩm trực tuyến hoặc tại cửa hàng
Bước 2: Chọn BNPL làm phương thức thanh toán
Bước 3: Hệ thống AI phân tích và phê duyệt tín dụng trong 30 giây đến 3 phút
Bước 4: Khách hàng nhận hàng ngay
Bước 5: Các kỳ trả góp được trừ tự động theo lịch đã thỏa thuận
Cho vay P2P: Hạ tầng tài chính do cộng đồng xây dựng, phục vụ cộng đồng
Nếu BNPL phục vụ người tiêu dùng, thì cho vay ngang hàng (P2P Lending) tạo ra một thị trường kết nối trực tiếp giữa:
- 🏠 Người vay: cá nhân và doanh nghiệp nhỏ cần vốn
- 💰 Người cho vay: cá nhân có vốn nhàn rỗi muốn có lợi suất cao hơn lãi tiết kiệm
Nền tảng P2P đóng vai trò trung gian công nghệ, không phải trung gian tài chính, mang lại:
| Lợi ích cho người vay | Lợi ích cho người cho vay |
|---|---|
| Lãi suất thấp hơn so với ngân hàng truyền thống | Lợi suất cao hơn so với gửi tiết kiệm |
| Hồ sơ vay trực tuyến, đơn giản | Danh mục đầu tư đa dạng |
| Không yêu cầu tài sản đảm bảo lớn | Thông tin người vay minh bạch |
| Giải ngân trong 24–48 giờ | Thu lãi và gốc tự động |
Vì sao BNPL và cho vay P2P bùng nổ tại Việt Nam?
Các động lực mang tính cấu trúc của thị trường
1. Hơn 23 triệu người tiêu dùng “vô hình” về tín dụng
Hàng chục triệu người trưởng thành tại Việt Nam chưa có lịch sử tín dụng chính thức nên không đủ điều kiện vay ngân hàng. BNPL và P2P mở ra một kênh tiếp cận tín dụng hoàn toàn mới, dựa trên dữ liệu thay thế thay vì điểm tín dụng truyền thống.
2. Thế hệ Millennials và Gen Z dẫn dắt chi tiêu
Nhóm 18–35 tuổi chiếm hơn 40% tổng chi tiêu tiêu dùng tại Việt Nam. Nhóm này đặc biệt ưa chuộng trải nghiệm tài chính số, nhanh gọn, không phải đến chi nhánh hay làm giấy tờ.
3. Thương mại điện tử tăng trưởng vượt bậc
Thị trường thương mại điện tử Việt Nam đạt 25 tỷ USD năm 2025, và BNPL đang nhanh chóng trở thành phương thức thanh toán mặc định trên các sàn lớn.
4. Mô hình đánh giá rủi ro bằng AI vượt trội so với cách chấm điểm truyền thống
Thay vì chỉ dựa vào dữ liệu của trung tâm thông tin tín dụng, các hệ thống AI hiện đại có thể phân tích hàng trăm tín hiệu hành vi để đánh giá khả năng trả nợ, chính xác và công bằng hơn các mô hình cũ.
FINBLUE: Nền tảng tích hợp BNPL & cho vay P2P của SFIN
FINBLUE là sản phẩm trọng tâm của SFIN trong lĩnh vực tín dụng số, một nền tảng tích hợp ba công cụ tài chính thế hệ mới:
Hệ sinh thái FINBLUE:
┌─────────────────────────────────────────────┐
│  💳 Tín dụng tiêu dùng BNPL                 │
│     - Mua sắm trả góp 0% lãi suất           │
│     - Phê duyệt trong 60 giây               │
├─────────────────────────────────────────────┤
│  🤝 Sàn cho vay P2P                         │
│     - Kết nối trực tiếp người vay – cho vay │
│     - Lợi suất mục tiêu: 8–15%/năm          │
├─────────────────────────────────────────────┤
│  📈 Tích hợp đầu tư                         │
│     - Chỉ từ 100.000 đồng                   │
│     - Tự động phân bổ danh mục đa dạng      │
└─────────────────────────────────────────────┘
Nhận diện rủi ro: Người dùng cần biết gì?
Fintech có trách nhiệm nghĩa là phải minh bạch về rủi ro. Dưới đây là những rủi ro chính mà người dùng BNPL và P2P cần hiểu rõ:
⚠️ Rủi ro từ phía người dùng
- Vay quá khả năng: BNPL quá dễ tiếp cận có thể khiến bạn chi tiêu vượt khả năng nếu không theo dõi ngân sách
- Phí trả chậm: một số nền tảng áp dụng mức phí cao khi trễ hạn thanh toán
- Rủi ro dồn nợ: cùng lúc có nhiều khoản BNPL có thể gây áp lực lên dòng tiền
✅ SFIN/FINBLUE giảm thiểu rủi ro như thế nào?
- Tự động cảnh báo hạn mức tín dụng và cung cấp bảng theo dõi chi tiêu
- Nhắc lịch thanh toán qua SMS và trong ứng dụng 3 ngày trước hạn
- Báo cáo tín dụng minh bạch, giúp người dùng xây dựng lịch sử tài chính có thể xác minh
- Tuân thủ đầy đủ các quy định của Ngân hàng Nhà nước Việt Nam
BNPL 2.0: Điều gì đang chờ phía trước?
Thế hệ BNPL tiếp theo sẽ vượt ra ngoài phạm vi hàng tiêu dùng:
- 🏥 BNPL y tế: trả góp viện phí, chi phí nha khoa
- 🎓 BNPL giáo dục: học phí đại học, các chương trình chứng chỉ nghề nghiệp
- 🏘️ BNPL nhà ở: tiền đặt cọc thuê nhà, nội thất và sửa chữa nhà
- ✈️ BNPL du lịch: vé máy bay, khách sạn và tour trọn gói
Kết luận
BNPL và cho vay P2P không phải là xu hướng nhất thời mà là sự tái cấu trúc căn bản của hạ tầng tín dụng tiêu dùng. Với Việt Nam, đây là cơ hội hiếm có để hàng triệu người được tiếp cận dịch vụ tài chính một cách công bằng, đồng thời giúp doanh nghiệp mở rộng mạnh mẽ thị trường của mình.
SFIN đang đi đầu trong sự chuyển dịch này, không chỉ với vai trò nhà cung cấp công nghệ mà còn là người đồng hành thực sự trong hành trình xây dựng một Việt Nam tài chính toàn diện hơn.
Bài viết liên quan: Fintech và cuộc cách mạng tài chính số tại Việt Nam · AI trong tài chính: Trí tuệ nhân tạo đang thay đổi ngành fintech như thế nào?